

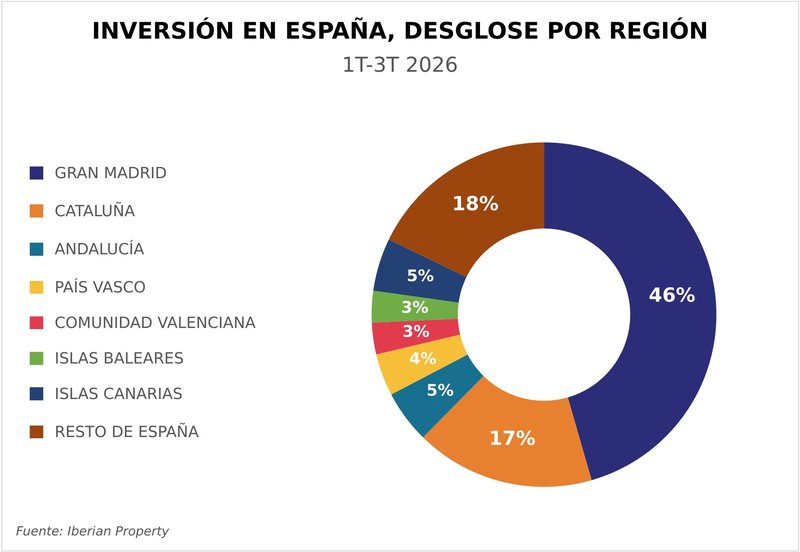
Madrid y su área de influencia atrajeron aproximadamente 6.500 millones de euros de inversión inmobiliaria terciaria entre enero y octubre de 2026, según las estimaciones preliminares de Iberian Property. Esta cifra representa alrededor del 44% del volumen total de inversión cuantificada en España durante el mismo periodo, que ascendió a 14.700 millones de euros, consolidando la posición de la región como principal destino de la inversión inmobiliaria en el país.
Los resultados de Madrid durante los tres primeros trimestres ya habían reflejado una notable aceleración respecto a 2025, con un incremento aproximado del 76%. En comparación, el mercado español creció en torno al 37%. Asimismo, el volumen de inversión registrado en Madrid hasta la fecha supera en un 35% el total alcanzado durante todo 2025, que fue de 4.800 millones de euros.
El ritmo de actividad se intensificó a medida que avanzaba el año. Madrid registró una inversión de 1.850 millones de euros en el primer trimestre, seguida de 2.200 millones en el segundo y 2.500 millones en el tercero. El último trimestre analizado fue, por tanto, el de mayor actividad del año hasta el momento, lo que apunta a que el dinamismo del mercado se mantuvo más allá de las grandes operaciones cerradas durante el primer semestre.
El residencial y el comercio lideran la actividad inversora
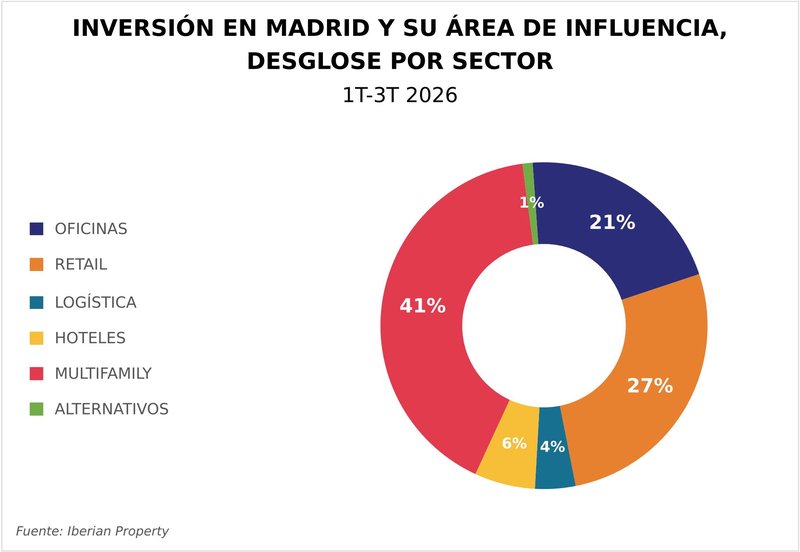
El segmento multifamily fue el principal sector de inversión en Madrid durante los nueve primeros meses de 2026, al concentrar el 41% del volumen regional, equivalente a 2.642 millones de euros. Le siguió el sector retail, con 1.763 millones de euros (27%), mientras que las oficinas atrajeron 1.351 millones, lo que representa el 21% de la inversión. El segmento hotelero registró 382 millones de euros, el logístico 256 millones y los activos alternativos 77 millones.
En conjunto, el segmento multifamily y el retail sumaron aproximadamente 4.400 millones de euros, equivalentes al 68% del volumen de inversión de Madrid. Estas cifras ponen de manifiesto la importancia de las plataformas residenciales y de los centros comerciales consolidados en el actual perfil inversor de la región, al tiempo que las operaciones en oficinas también realizaron una aportación significativa.
La mayor operación registrada en Madrid durante los nueve primeros meses fue la adquisición de Fidere por parte de Brookfield a Blackstone, valorada en 1.050 millones de euros según los datos de Iberian Property. Esta operación residencial estuvo seguida de la venta de seis centros comerciales pertenecientes a una cartera más amplia de activos en España a Norges Bank Investment Management y Sonae Sierra. Según las cifras de Iberian Property, el valor estimado asignado a los seis activos madrileños asciende a 1.000 millones de euros.
La inversión residencial recibió también un impulso adicional con la adquisición, por parte del Healthcare of Ontario Pension Plan (HOOPP), de una cartera de aproximadamente 2.300 viviendas propiedad de Ares Management, valorada en 690 millones de euros. En conjunto, las operaciones de Fidere y HOOPP ponen de relieve el peso de las grandes carteras residenciales en el volumen total de inversión de Madrid, junto con la demanda sostenida de activos comerciales capaces de generar rentas recurrentes.
Las cinco mayores operaciones recogidas en los datos de Iberian Property correspondientes al periodo comprendido entre el primer y el tercer trimestre de 2026 sumaron aproximadamente 3.330 millones de euros, lo que representa alrededor del 51% de la inversión registrada en la región. Además de Fidere, los seis centros comerciales y la cartera residencial de HOOPP, la clasificación incluye la adquisición del centro comercial Islazul por parte de Castellana Properties a Henderson Park y Eurofund, por 340 millones de euros, y la compra por Rivoli Asset Management de una participación del 50% en el centro comercial Xanadú a Nuveen Real Estate, por 250 millones.
La inversión se extiende a las oficinas y a los formatos residenciales alternativos
Más allá de las grandes operaciones residenciales y comerciales, el mercado de inversión madrileño registró actividad en una amplia variedad de tipologías de activos.
Entre las operaciones en oficinas destacan la adquisición de Omega Business Park por Square AM, por 104 millones de euros; la compra de La Sierra Business Area por Grupo Insur, por 81 millones; y la adquisición del edificio de oficinas MBOne por parte de IBA Capital Partners a Grosvenor, por 85 millones de euros. Estas operaciones ponen de manifiesto el interés continuado de los inversores por los activos de oficinas bien ubicados, aunque la asignación de capital sigue siendo selectiva.
El sector hotelero también tuvo un papel destacado, con la venta del hotel Nômade Madrid por parte de Hotei Properties a GS Bacares Iberia, por 105 millones de euros. Mientras tanto, los formatos residenciales alternativos continuaron atrayendo capital institucional. Meridia Capital adquirió a un vehículo participado por Bain Capital, Momentum REIM y Episode un activo de flex living de 977 unidades en Carabanchel, por 130 millones de euros.
El segmento Build to Rent (promoción de viviendas destinadas al alquiler) registró dos operaciones relevantes en septiembre, cuando Starwood Capital adquirió a Nuveen Real Estate las carteras Stay by Kronos Berrocales y Alcalá de Henares por 130 y 50 millones de euros, respectivamente. Ambas operaciones comprenden un total de 1.154 viviendas. También destacó el alojamiento para estudiantes, con la adquisición por parte de Westwind Capital de una residencia de 837 plazas situada junto a la Universidad Politécnica de Madrid a Merkel Capital, por 90 millones de euros.
Avances en los desarrollos urbanísticos y grandes anuncios de inversión en octubre
Aunque los volúmenes de inversión constituyen uno de los indicadores del comportamiento del mercado, octubre también estuvo marcado por avances significativos en la cartera de proyectos de desarrollo de Madrid, especialmente en la promoción residencial y en los grandes desarrollos urbanísticos.
Uno de los compromisos de inversión más destacados fue el anunciado por Culmia y Cross Ocean, que están destinando 400 millones de euros a una plataforma de coinversión orientada al desarrollo de 900 viviendas en la Comunidad de Madrid. La cartera inicial está integrada por 163 viviendas en Valdecarros, en Madrid capital, y otras 737 en Retamar de la Huerta, en Alcorcón. Esta plataforma incorpora capital institucional a dos importantes ámbitos de desarrollo y refleja el interés continuado por los grandes proyectos residenciales en el entorno de la capital.
Metrovacesa inició la comercialización de su segunda promoción residencial en Los Cerros, integrada por 115 viviendas y con una inversión prevista de 27,6 millones de euros. Con este nuevo proyecto, la promotora eleva a 230 el número de viviendas previstas en las dos primeras fases de su desarrollo en este ámbito. Por su parte, Green Habitat El Pinar, cooperativa gestionada por Grupo NiDra, está impulsando una promoción de 30 millones de euros en Brunete, que contempla 61 viviendas de renta libre de entre dos y cuatro dormitorios.
La dimensión del conjunto de desarrollos residenciales previstos en Madrid quedó especialmente patente en Valdecarros, donde se aprobó el inicio simultáneo de las obras de urbanización y edificación, lo que permite avanzar hacia la construcción de las primeras 13.371 viviendas del desarrollo. El anuncio estuvo acompañado de una visita de la presidenta de la Comunidad de Madrid, Isabel Díaz Ayuso, quien destacó los planes de la región para construir más de 10.000 viviendas de carácter social.
También se produjeron avances con la aprobación, por parte del Ayuntamiento de Madrid, de un plan con capacidad para generar 18.400 viviendas sociales. Según las cifras municipales, esta cantidad incluye 5.806 viviendas que ya cuentan con licencia urbanística concedida. Asimismo, una resolución independiente amplía los usos de alojamiento permitidos en más de 240 parcelas actualmente calificadas como suelo industrial, lo que podría generar nuevas oportunidades para formatos residenciales y de alojamiento alternativos.
Valdecarros también avanzó con la licitación de seis parcelas destinadas a la construcción de 380 viviendas de alquiler social. Los suelos suman aproximadamente 36.000 m² edificables, con precios de salida de 740 euros por m2 y un procedimiento de puja telemática previsto para noviembre.
Por su parte, el desarrollo de Campamento, en Madrid, avanzó hacia sus primeras fases residenciales después de que la Junta de Compensación de Nuevo Barrio Campamento sacara a concurso obras de urbanización por valor de 114,8 millones de euros. El contrato comprende las fases uno y dos, en las que se prevé desarrollar las primeras 4.000 viviendas de esta gran operación de transformación urbana situada al sur de la autovía A-5.
Estas iniciativas ponen de relieve la importancia de la gestión y transformación del suelo, la inversión en infraestructuras y la planificación del sector público para dar respuesta a las necesidades de vivienda de Madrid. También evidencian la magnitud de las oportunidades de desarrollo que se están preparando en toda la región, aunque los proyectos se encuentran en distintas fases de planificación, urbanización y ejecución.
Según las informaciones publicadas, Colonial SFL mantenía negociaciones para vender MV49 Business Park, su sede en Madrid, por aproximadamente 100 millones de euros. El complejo está integrado por dos edificios de oficinas con una superficie conjunta de 24.135 m², situados junto a la M-30 y la Avenida de América. Aunque la posible desinversión todavía no se había materializado, las conversaciones reflejan el interés continuado de los inversores por activos de oficinas de dimensiones relevantes, ubicados en emplazamientos consolidados y con potencial de reposicionamiento.
El reposicionamiento de edificios de oficinas también tuvo protagonismo en el segmento residencial alternativo. A&G y Hines comprometieron una inversión de 75 millones de euros para transformar un edificio de oficinas en desuso en Pozuelo de Alarcón en un complejo de flex living de aproximadamente 400 unidades. Concebido para ofrecer estancias de corta, media y larga duración, el proyecto ilustra la creciente convergencia entre la transformación de activos de oficinas y los nuevos formatos de alojamiento residencial.
El mercado de infraestructuras digitales de Madrid también continuó expandiéndose. La capital alcanzó los 165 MW de capacidad instalada en centros de datos, lo que la convierte en el segundo mayor mercado europeo fuera de los cinco principales hubs del sector, solo por detrás de Milán. Este crecimiento refuerza la posición de Madrid como destino cada vez más relevante para la inversión en infraestructuras digitales, aunque la disponibilidad de suministro eléctrico y de suelo adecuado sigue siendo un factor limitantepara su futura expansión.
En el ámbito hotelero, Grupo Salas anunció su primer desarrollo hotelero en Madrid. El proyecto contempla un establecimiento Holiday Inn Express de 137 habitaciones, que será operado por T3 Hospitality y cuya apertura está prevista para el segundo trimestre de 2029. Esta iniciativa incorpora un nuevo proyecto a la cartera de desarrollos hoteleros de la región y amplía la actividad más allá de los segmentos residenciales y de oficinas, tradicionalmente consolidados.