
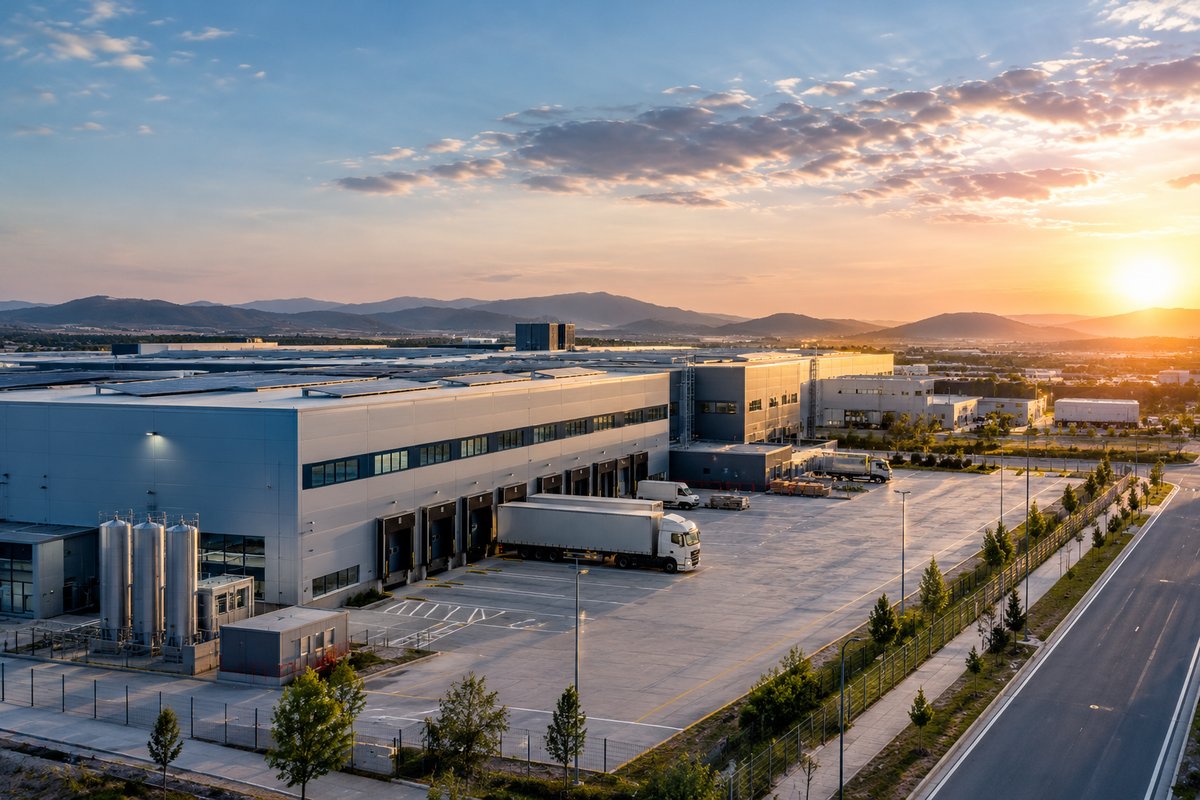
La contratación de activos inmobiliarios destinados a producción industrial en España se situó, de media, un 141% por encima de los niveles prepandemia entre 2021 y el primer semestre de 2026, según datos de la consultora inmobiliaria JLL. Esta evolución refleja la transformación de la estructura productiva y el avance de actividades que generan nuevas necesidades de espacio.
Durante los seis primeros meses de 2026, la contratación alcanzó los 290.573 m2, un 8% más que los 268.862 m2 registrados durante todo 2025. El volumen se situó también prácticamente al nivel de 2024, cuando se contrataron 289.810 m2, y se acercó al máximo de la serie, los 329.358 m2 de 2022. Además, casi duplicó los 158.746 m2 contabilizados en 2023.
Entre los sectores que impulsan la demanda figuran las energías verdes, las nuevas tecnologías, la industria farmacéutica, la inteligencia artificial, el sector aeroespacial y la defensa. Iniciativas europeas como el EU Green Deal Industrial Plan y el Transition Pathway for the Aerospace Ecosystem favorecen el desarrollo de estas actividades y la aparición de nuevos requerimientos inmobiliarios.
Pablo Fernández, director de Leasing Logística de JLL España, señala que el mercado atraviesa una transformación estructural marcada por el creciente peso de las actividades con un alto componente tecnológico y estratégico. Según explica, sectores como la energía, la tecnología, la industria farmacéutica, el aeroespacial y la defensa seguirán generando nuevas necesidades de espacio en los próximos años.
El crecimiento, sin embargo, es desigual. Mientras las actividades emergentes ganan protagonismo, sectores tradicionales como la automoción, la química, la metalurgia y el acero continúan sometidos a presión por los cambios en los patrones de demanda y el aumento de la competencia global. Esta evolución configura un nuevo mapa industrial en España, en el que las necesidades inmobiliarias están cada vez más condicionadas por la transformación de la estructura productiva.