
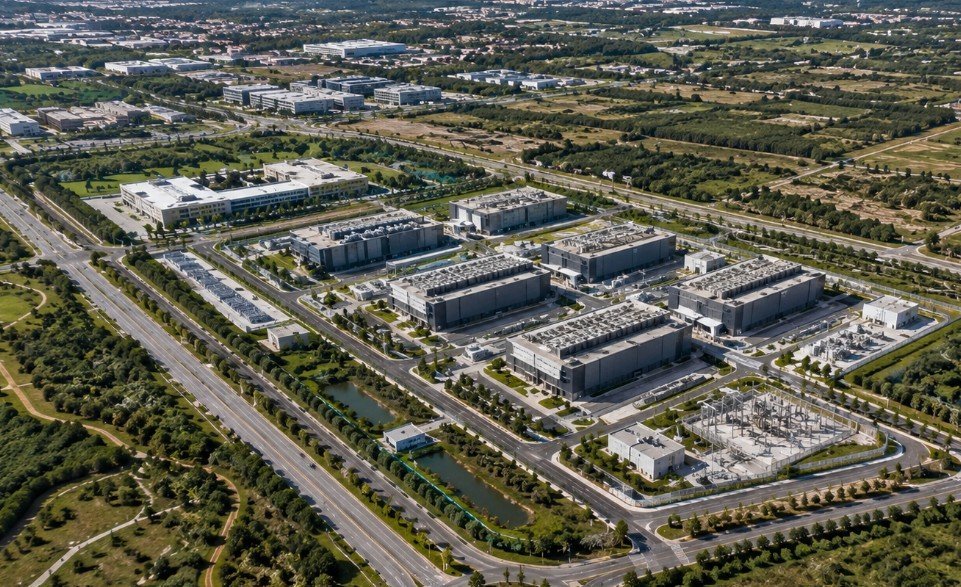
Madrid suma 165 MW de potencia instalada en centros de datos, lo que la sitúa como el segundo mayor mercado europeo fuera del núcleo FLAP-D (Fráncfort, Londres, Ámsterdam, París y Dublín), solo por detrás de Milán, con 230 MW. Según el informe EMEA Mid-Year Data Centre Report 2026, elaborado por JLL, la capital española supera a Berlín, Copenhague, Estocolmo y Varsovia en un contexto en el que las dificultades para desarrollar nuevas instalaciones en los principales polos europeos están desplazando la actividad hacia otras ubicaciones.
Los cinco grandes mercados acumulan 3,8 GW de capacidad operativa, más del doble que en 2019, pero las limitaciones de la red eléctrica, la escasez de suelo, las restricciones urbanísticas y los largos plazos de conexión reducen su margen de crecimiento. Esa presión abre oportunidades para destinos con mayor capacidad de expansión, entre los que la consultora sitúa a España.
El acceso a la energía y la disponibilidad de terrenos se han convertido en factores decisivos para captar inversión, a los que se suma la capacidad de ejecutar los proyectos en los plazos que requieren los operadores. "La inteligencia artificial está redefiniendo la inversión en centros de datos y elevando las exigencias a la hora de desplegar capital", señala Alberto Martull, director de Corporate Capital Markets y Data Centers de JLL España.
El análisis destaca también el apoyo de las administraciones nacionales y regionales al desarrollo de estas infraestructuras y a la digitalización. Entre las iniciativas previstas en el país figura el programa de inversión de 15.700 millones de euros de AWS en Aragón, uno de los ejemplos de la escala que están adquiriendo los proyectos.
A estas condiciones se añade la diferencia en el coste de los emplazamientos. Según JLL, el suelo con potencia eléctrica disponible cuesta, de media, 2,3 veces más en los mercados europeos primarios que en los secundarios, y cuatro veces más que en los terciarios, una brecha que favorece la búsqueda de ubicaciones fuera de los núcleos consolidados.
La inteligencia artificial cambia la escala y la ubicación de los proyectos
Las necesidades de la inteligencia artificial están modificando los criterios de desarrollo de los centros de datos. Sus cargas de trabajo requieren instalaciones de mayor tamaño, más potencia eléctrica y plazos de entrega más rápidos, lo que lleva a los promotores a buscar terrenos más amplios y capacidad de suministro a mayor distancia de los centros urbanos.
Los nuevos campus de hiperescala previstos para 2026-2028 se situarán, de media, a 175 kilómetros de los principales polos urbanos, frente a los 46 kilómetros de los entregados entre 2022 y 2025. En paralelo, el peso de los terrenos sin desarrollar, greenfield, en la cartera de nuevos proyectos pasará del 8% al 39%, como consecuencia de las mayores necesidades de superficie y energía.
La magnitud del gasto previsto acompaña este cambio. Los cuatro grandes proveedores globales de servicios en la nube prevén invertir aproximadamente 725.000 millones de dólares en 2026, un 77% más que los 410.000 millones del ejercicio anterior, según recoge el informe.
JLL estima que la inteligencia artificial representará alrededor de la mitad de la capacidad mundial de centros de datos en 2030. Esta evolución sitúa la disponibilidad energética y las posibilidades de crecimiento a largo plazo en el centro de las decisiones de localización e inversión.