
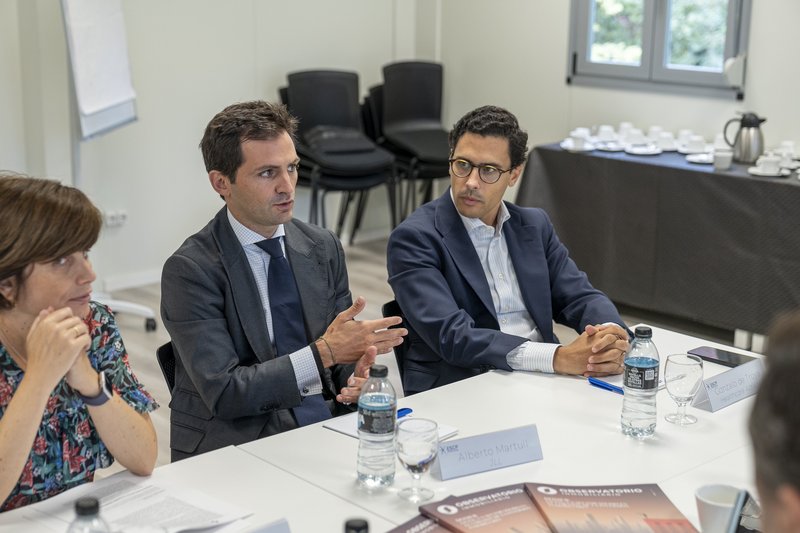
La inversión en centros de datos necesita un marco regulatorio estable, pero también previsibilidad sobre cómo evolucionarán las normas. Alberto Martull, head of corporate capital markets & data centers de JLL, señaló durante el Desayuno Editorial "Las oportunidades de los activos alternativos", organizado por Observatorio Inmobiliario y patrocinado por Urbanitae, Nhood y Grohe, que ambas condiciones permitirían a los inversores apostar por más geografías. A su juicio, una planificación urbanística más homogénea ayudaría a distribuir el capital entre distintas ubicaciones del país.
Madrid conserva una posición destacada por su conectividad y el tamaño de su mercado, mientras que Barcelona y, especialmente, Aragón han ganado peso. Martull destacó el posicionamiento de Zaragoza ante los cambios del sector y señaló que "se empiezan a abrir nichos de mercado". Entre esas oportunidades mencionó la posible demanda de centros de datos de menor tamaño en otras regiones, como la Comunidad Valenciana.
La escala de esta actividad también se refleja en las previsiones de SpainDC. En su Informe Anual 2025, la asociación estima que el sector podría movilizar 66.900 millones de euros de inversión directa e indirecta en España entre 2025 y 2030.
El informe EMEA Mid-Year Data Centre Report 2026 de JLL dimensiona el mercado europeo y las limitaciones que afronta su crecimiento. Madrid alcanza los 165 MW de potencia instalada y es el segundo mayor mercado europeo fuera del núcleo FLAP-D (Fráncfort, Londres, Ámsterdam, París y Dublín), solo por detrás de Milán, con 230 MW. Los cinco grandes polos reúnen 3,8 GW de capacidad operativa, más del doble que en 2019.
La consultora señala que las limitaciones de la red eléctrica, la escasez de suelo, las restricciones urbanísticas y los plazos de conexión reducen el margen de crecimiento de esos mercados, mientras la inversión se amplía a otras ubicaciones. Las necesidades de suelo y potencia de los proyectos de inteligencia artificial también están llevando algunos campus de hiperescala a emplazamientos más alejados: los previstos para 2026-2028 se situarán, de media, a 175 kilómetros de los principales núcleos urbanos, frente a los 46 kilómetros de los entregados entre 2022 y 2025.
La búsqueda de ubicaciones fuera de los grandes mercados depende de la capacidad para conectar los centros a la red. En España, la Comisión Nacional de los Mercados y la Competencia (CNMC) cifra en torno a 12 GW los permisos de acceso concedidos a centros de datos y en 27 GW las solicitudes en tramitación; las peticiones denegadas superarían los 32 GW. Son permisos y solicitudes de capacidad, no instalaciones construidas, pero muestran la escala de los proyectos que buscan conexión.
A esta dificultad se suma el cumplimiento de los requisitos energéticos que prepara el Gobierno. El proyecto de real decreto establece que, salvo que la cuota renovable del sistema eléctrico supere el 90% en el año de referencia, los centros deberán cubrir con generación renovable adicional el 80% de su consumo anual y acreditar que, en cada hora, generación renovable de esa misma hora respalda al menos el 80% de su consumo. El borrador prevé aplicar los requisitos a los centros que se conecten tras su entrada en vigor y da seis meses para acreditarlos a los proyectos que ya tengan permisos de acceso y conexión, pero aún no estén conectados. Si no lo hacen, podrían perder esos permisos. Para los inversores, esto puede afectar al coste y al calendario de los proyectos, al obligarles a prever cómo asegurar y acreditar el suministro renovable.
La previsibilidad que reclamó Martull también afecta a la tramitación urbanística de cada emplazamiento. En Aragón, algunos campus se tramitan mediante Planes de Interés General, destinados a actividades de especial trascendencia territorial; en Talavera de la Reina, el de Meta se articula como Proyecto de Singular Interés y ha requerido, entre otras actuaciones, la reparcelación de los terrenos. La Comunidad de Madrid ha publicado una guía con los principales procedimientos para implantar centros de datos. La diversidad de vías urbanísticas pone de relieve la necesidad de una planificación más homogénea, que permita a los inversores evaluar nuevas ubicaciones con mayor certidumbre.