
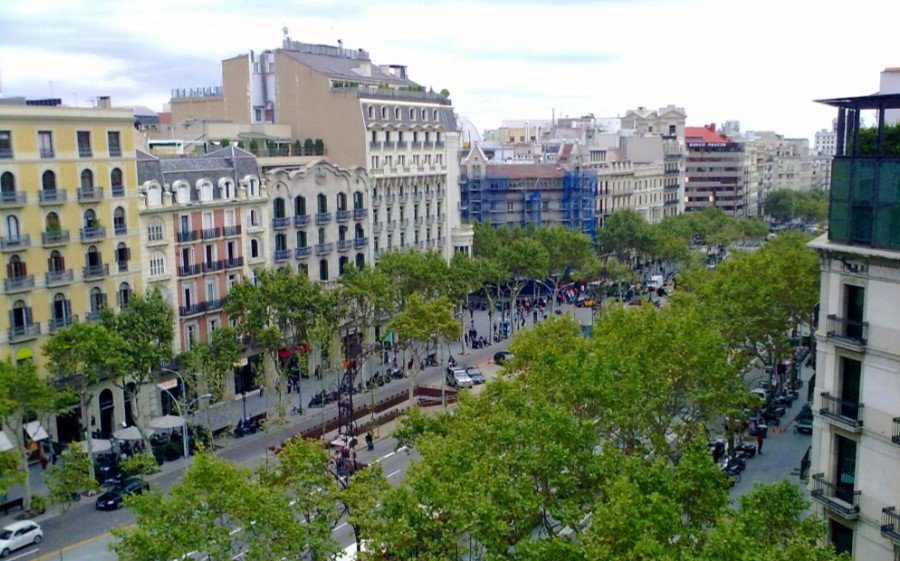
Passeig de Gràcia se mantiene como la calle comercial más cara de España, con una renta prime de 305 euros por m2 al mes, un 7% más que en 2025. El eje barcelonés conserva el puesto 16 en la clasificación mundial de Main Streets Across the World 2026, el informe de Cushman & Wakefield que analiza 147 ubicaciones y toma la vía más cara de cada país para elaborar su ranking global. En la clasificación europea, sube tres posiciones, hasta la 27ª.
Madrid ocupa los dos puestos siguientes en España. Serrano se sitúa en 290 euros por m2 al mes tras un alza interanual del 5,5%, mientras que Gran Vía recorta distancias con una subida del 9,6%, la mayor entre las calles españolas analizadas, hasta los 285 euros. Portal de l’Àngel, en Barcelona, queda en cuarta posición, con 270 euros, y José Ortega y Gasset y Preciados, ambas en Madrid, comparten la quinta, con 265 euros por m2 al mes.
Cushman & Wakefield atribuye parte de la presión sobre los alquileres a la escasez de locales en los tramos más demandados. La superficie disponible se limita al 1,9% en Passeig de Gràcia y al 2,9% en Serrano, dos ejes donde las firmas de lujo compiten por las mejores ubicaciones. A esa demanda se añade la de operadores de belleza, restauración y moda deportiva prémium, un segmento en el que la consultora destaca la presencia de Oysho y Lululemon.
Fuera de Madrid y Barcelona, Marqués de Larios, en Málaga, registra la renta más alta, con 230 euros por m2 al mes y un incremento del 4,5%. Le sigue Passeig del Born, en Palma, donde el alquiler sube un 8,6%, hasta los 190 euros.
La Quinta Avenida recupera el liderazgo mundial
El tramo de la Quinta Avenida de Nueva York comprendido entre las calles 49 y 60 pasa del tercer al primer puesto mundial, con una renta prime de 24.998 euros por m² al año tras subir un 35% en moneda local. Desplaza a New Bond Street, en Londres, que queda segunda con 20.642 euros, y a Via Montenapoleone, en Milán, que baja al tercer puesto con 20.000 euros. Las rentas de ambas vías europeas se mantuvieron estables en moneda local.
En el conjunto de las calles analizadas, los alquileres prime crecieron un 3% de media, con una desaceleración por segundo año consecutivo. El 49% de los ejes registró subidas, el 32% mantuvo sus rentas y el 19% anotó descensos. Según la consultora, la competencia por los locales es mayor en los destinos donde coinciden una oferta limitada, una clientela local con poder adquisitivo y un flujo elevado de turistas internacionales.