
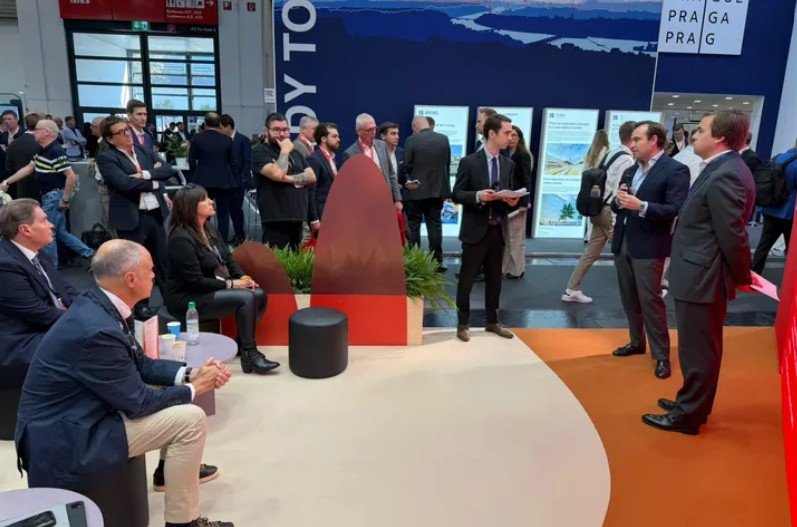
El mercado logístico catalán mantiene una disponibilidad cercana al 3%, mientras la demanda de los operadores continúa creciendo y aumenta la competencia por el suelo, la energía y las infraestructuras. Estos factores centraron el Investor Talk organizado por Iberian Property en Expo Real 2026, en el que Luis Poch, responsable de Desarrollo de Negocio y Arrendamientos de P3 Logistic Parks España, y Juan Antonio Irala Guzmán, Development Manager para Iberia de Panattoni, analizaron las perspectivas de desarrollo de la región.
El sector se considera cada vez más una infraestructura económica esencial y no solo una fuente de superficie logística. El puerto de Barcelona, el peso de la industria exportadora y las conexiones con la Península y Europa sostienen el atractivo de Cataluña. Irala Guzmán apuntó que las inversiones portuarias y las obras de urbanización impulsadas por las administraciones permiten mantener una visión favorable del mercado, mientras que el comercio electrónico sigue alimentando la demanda de espacios.
La escasez de oferta se refleja en una tasa de disponibilidad próxima al 3%, según Poch, que también cifró en unos 350.000 m2 la superficie que ha desaparecido del mercado en los últimos años, en un contexto de fuerte contratación. Esta situación respalda las expectativas de nuevas subidas de rentas y convierte el acceso al producto adecuado, tanto por sus características como por su ubicación, en un factor decisivo para operadores e inversores.
La presión sobre el suelo está desplazando parte del desarrollo hacia otras zonas, aunque la primera corona metropolitana de Barcelona continúa siendo la opción preferida por su proximidad a los núcleos de población, las infraestructuras y la mano de obra. Poch señaló que, si las condiciones lo permitieran, mantendría el foco en este entorno. Los mercados secundarios también ofrecen oportunidades, pero deben compensar sus riesgos adicionales con un menor valor del suelo y proyectos adaptados a la demanda local.
Ambos ponentes afirmaron que siguen dispuestos a promover proyectos especulativos en Cataluña y que los fundamentos de la región facilitan su presentación ante los respectivos comités de inversión. Fuera de la primera corona, sin embargo, la gestión del riesgo adquiere más peso: las iniciativas pueden requerir una escala menor o especificaciones ajustadas a las necesidades de los operadores locales, en lugar de reproducir los formatos de las ubicaciones principales.
La disponibilidad de energía y capacidad en la red, la conectividad y los plazos para obtener licencias también condicionan las decisiones de desarrollo. Irala Guzmán advirtió de que algunas parcelas calificadas para uso industrial no admiten actividad logística sin modificar el planeamiento, lo que puede retrasar los proyectos incluso cuando existe demanda. Además, los centros de datos compiten por suelo y necesitan acceso a energía e infraestructuras, lo que añade presión sobre recursos que ya son limitados.
La infraestructura necesaria para sostener la competitividad logística abarca más que carreteras, puertos y ferrocarriles: incluye capacidad eléctrica, redes de servicios, seguridad urbanística y obras públicas que permitan desarrollar el suelo. Cuando estos elementos no avanzan al ritmo de la demanda, el principal obstáculo deja de ser la falta de naves y pasa a ser la capacidad de incorporar nueva oferta adecuada al mercado.
La elección de ubicación también debe valorarse por su impacto en los costes de explotación. Alexandre Lima, director de Iberian Property y moderador del encuentro, señaló que el alquiler representa una parte relativamente pequeña de los gastos de un operador, mientras que el transporte puede tener un peso mucho mayor. En un negocio de márgenes ajustados, una localización aparentemente más barata puede encarecer la distribución si aumenta las distancias recorridas.
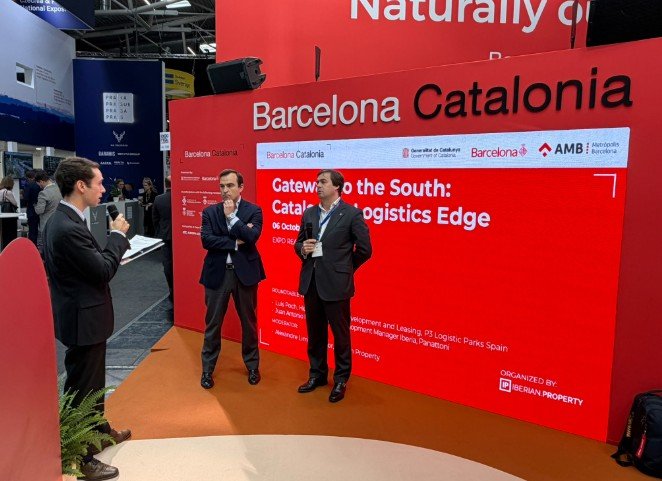
Como ejemplo, Lima calculó que, para una operativa de 50 camiones diarios, añadir diez kilómetros a cada recorrido podría generar unos 260.000 euros anuales en costes adicionales, en un contexto marcado por la presión sobre los precios del combustible. Así, un alquiler más bajo no necesariamente hace más competitiva una ubicación secundaria: el ahorro puede quedar neutralizado por el transporte, mientras que una localización mejor conectada puede justificar una renta superior si aporta eficiencias al conjunto de la operación.
Los corredores secundarios pueden absorber parte de la demanda que no encuentra espacio en la primera corona, siempre que el valor del suelo, la conectividad y la escala de los proyectos encajen con las necesidades de los operadores. El reto para Cataluña no consiste únicamente en construir más naves, sino en desarrollar la infraestructura logística adecuada allí donde pueda apoyar la actividad económica. Mantener esa ventaja dependerá de la coordinación entre administraciones, promotores, inversores y proveedores de infraestructuras.