
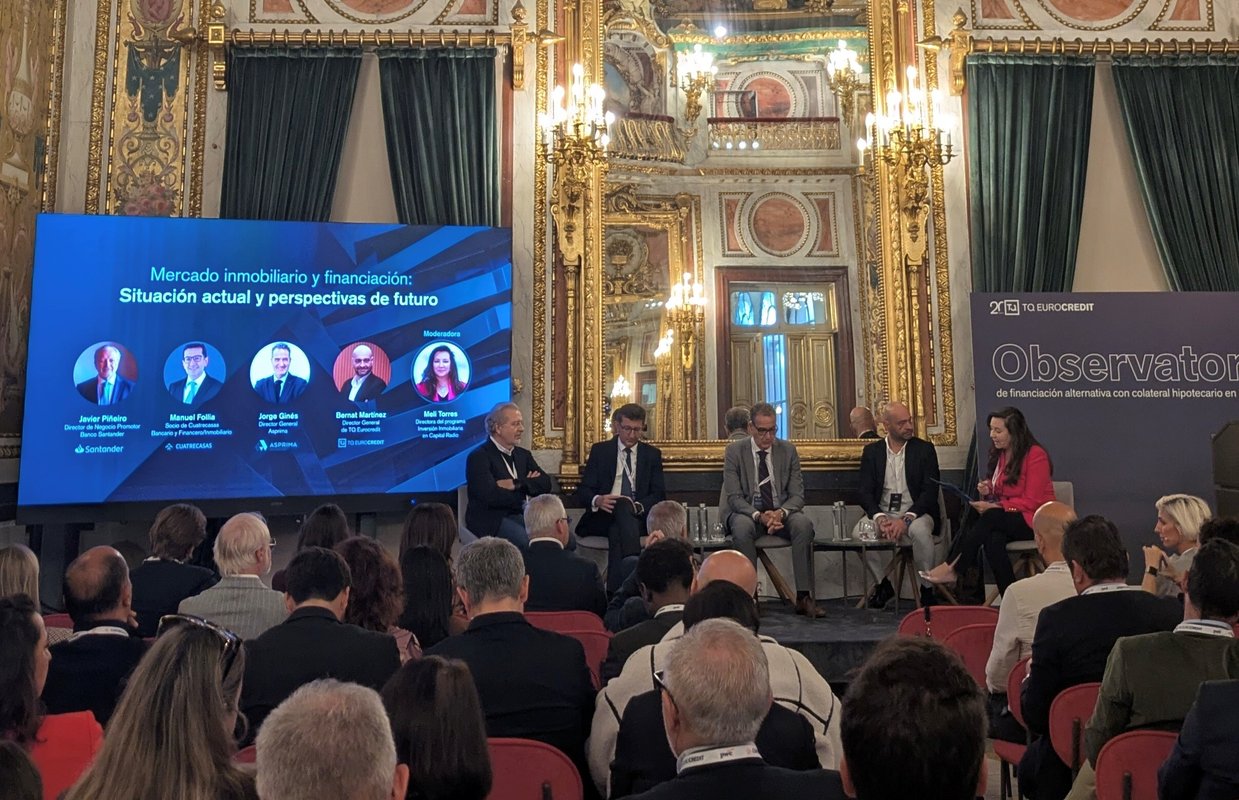
La financiación no bancaria respaldada por activos inmobiliarios podría alcanzar los 3.891 millones de euros en España en 2026, un 51% más que en 2025. El mercado ya había crecido a una tasa anual del 32% entre 2023 y 2025, hasta sumar 2.583 millones, según el Observatorio de financiación alternativa con colateral hipotecario en España, elaborado por TQ Eurocredit, PwC y Cuatrecasas.
Este tipo de financiación representa alrededor del 20% del mercado español, frente al 75% de Estados Unidos, el 50% de Reino Unido y el 40% de Francia y Alemania. El informe atribuye parte de su crecimiento a la demanda de recursos para operaciones y fases de los proyectos inmobiliarios en las que la banca suele intervenir más adelante.
La deuda concentra la mayor parte del volumen analizado: en 2025 sumó 2.311 millones de euros, cerca del 89% del total, y podría aumentar un 49% este año, hasta los 3.442 millones. También crece el número de operaciones, que pasó de 329 en 2023 a 557 en 2025 y podría llegar a 696 en 2026. El importe medio, por su parte, subiría de 4,1 millones de euros el año pasado a 4,9 millones.
La financiación en forma de capital, equity, tiene menor peso y suele cubrir la parte del proyecto que no alcanza a financiar la deuda. Su volumen pasó de 169 millones de euros en 2023 a 273 millones en 2025 y podría llegar a 450 millones este año. El observatorio prevé que el importe medio por operación alcance los 11 millones, mientras que el número de operaciones se mantendría entre 31 y 43 anuales.
Apoyo a las primeras fases de las promociones
El informe señala que estos recursos pueden contribuir a poner en marcha promociones residenciales, al financiar la compra de suelo o el inicio de las obras, etapas en las que los bancos suelen participar menos. Una vez obtenidas las licencias y alcanzado un nivel de preventas que reduzca el riesgo, la financiación bancaria puede entrar para refinanciar el préstamo inicial y cubrir la construcción.
Ese papel cobra relevancia ante el déficit de oferta de vivienda. Entre 2008 y 2025, la diferencia acumulada entre la creación de nuevos hogares y las viviendas construidas llegó a unas 665.000 unidades. Si se mantiene el ritmo actual de construcción, el déficit podría superar los dos millones de viviendas en 2039, según las estimaciones recogidas en el estudio.
En promedio, los préstamos cubren el 55% del valor del inmueble aportado como garantía, tienen un tipo de interés medio del 10% y una duración de 28 meses. Los importes por operación oscilan entre 800.000 y 58,3 millones de euros.
La financiación alternativa ganó peso tras la crisis financiera de 2008 y el endurecimiento de la regulación bancaria, cuando los prestamistas no bancarios comenzaron a cubrir necesidades de liquidez y fases iniciales de los proyectos. El observatorio plantea que bancos y fondos coordinan cada vez más la transición entre ambas fuentes, desde el inicio de las promociones.
Para Miren Telleria, socia responsable del sector inmobiliario de PwC, este mercado se ha convertido en un complemento estratégico de la banca para movilizar capital y activar proyectos. El observatorio, según sus autores, busca aportar una visión agregada de un segmento que hasta ahora contaba con escasa información comparable en España.